[뉴스콤 장태민 기자] 신한투자증권은 4일 "수출 증가율과 마진을 고려했을 때 기업실적은 현재 예상치를 크게 하회하지는 않을 것"이라고 전망했다.
국내 주식시장은 2분기 실적 시즌 진입을 앞두고 있다.
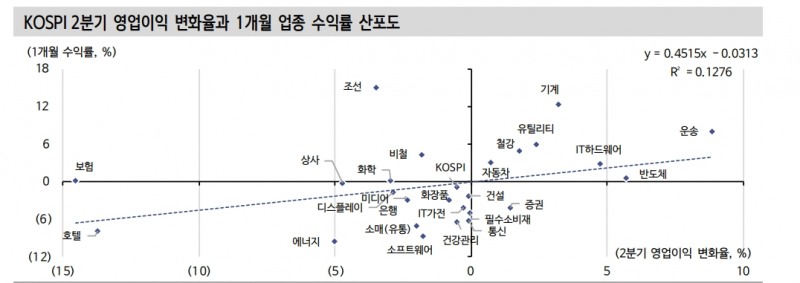
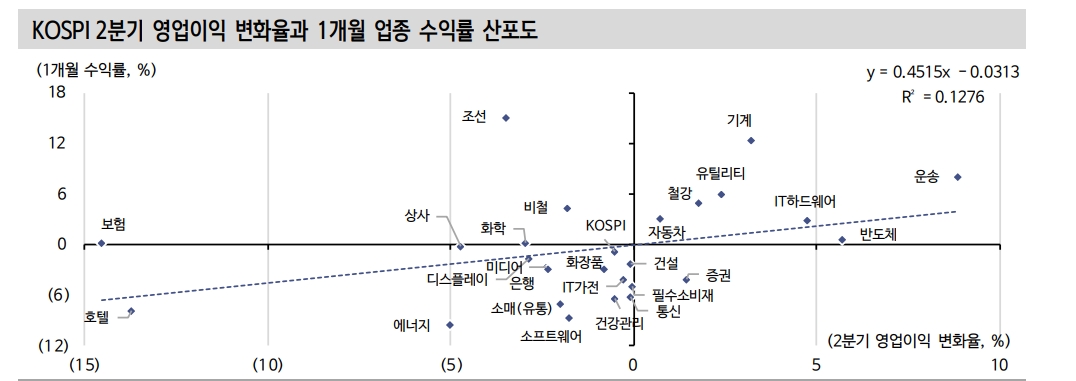
노동길 연구원은 "KOSPI 2분기 실적은 품목과 지역별 수출 차이를 고려했을 때 지수보다 업종에 더 민감하게 작용할 변수"라며 "주목할 점은 2분기 영업이익 변화율이 최근 1개월간 KOSPI 업종별 수익률에 영향력을 행사하고 있다는 점"이라고 밝혔다.
2분기 실적 시즌 주목할 업종으로 운송, 반도체, IT하드웨어, 기계, 유틸리티, 철강, 자동차를 꼽았다.
노 연구원은 하반기 주식시장 방향성에 있어 관건은 2분기 실적이 아닌 3분기 및 4분기 실적이라고 밝혔다.
그는 "하반기 이익 추정치 흐름은 비교적 굳건하다. 3분기와 4분기 영업이익 3개월 변화율은 각각 8.8%, 12.7%로 기존 추세를 유지 중"이라며 "하반기 이익 추정치 회복 기대가 지속 중인 이유는 수출 회복에 따른 펀더멘털 개선 기대 때문"이라고 밝혔다.
실마리는 6월 수출 데이터에서 찾을 수 있다고 했다.
그는 "수출 증가율 낙폭은 6월 중 줄었으나 성격은 크게 변하지 않았다. 품목과 지역별 수출을 보면 상반기 성격을 유지했다"면서 "기존 주도주군은 2분기 실적 시즌 동안 지위를 유지할 가능성이 높다"고 진단했다.
중국 제조업 재고 증가율은 작년 5월 상해 봉쇄 때 정점을 기록한 후 추세적으로 하락 중이라고 평가했다.
노 연구원은 "재고 리스타킹을 당장 기대할 수는 없을 듯하다. 우호적으로 해석할 부분은 과거 재고 리스타킹 국면에서 나타난 재고 증가율 수준까지는 하락했다는 점"이라며 "하반기 중국향 IT 수출 개선 가능성은 점차 높아지고 있다"고 밝혔다.
3분기부터는 변화 조짐을 관찰할 수 있을 것이라고 전망했다.
그는 "부진했던 중국향 수출이 감소 폭을 줄일 수 있는 구간"이라며 "해당 구간대 KOSPI 대비 상대수익률 관점에서 하향 이탈해 있는 업종과 종목군으로 무게 중심 이동에 대응하는 전략을 고려할 만하다"고 덧붙였다.
2분기 기업실적, 예상치 크게 하회하진 않을 것 - 신한證
장태민 기자 chang@newskom.co.kr