[뉴스콤 장태민 기자] ■ 투자의견 매수 유지, 목표주가 120,000원 → 150,000원으로 상향(+25%)
목표주가는 24년 예상 BPS에 목표 PBR 2.0배 적용하여 산출. HBM, DDR5 등 고부가가치 제품 비중의 증가와 함께 24년 하반기부터는 DRAM Shortage가 예상됨. 금번 싸이클에서 과거 대비 상단 PBR 상승이 예상됨에 따라 목표 PBR 상향
■ B2C 고객의 재고 재축적 움직임으로 출하량은 기존 예상 상회 전망
2Q23 Bit Growth는 DRAM, NAND 공히 당사 기존 예상 및 컨센서스를 상회할 것으로 전망. AI 연산을 위한 프리미엄 제품(DDR5 128GB 모듈, HBM)에 대한 수요 증가 뿐 아니라, 가격 저점 인식에 따른 가수요 역시 발생 중. 모듈하우스의 선제적 구매와 함께 중화권 모바일/PC 업체로부터의 주문이 증가 중인 것으로 추정됨
DRAM B/G 추정치는 기존 +21%에서 +38%로 상향 조정하였으며, NAND 역시 기존 +17%에서 +30%로 상향 조정. B2C 고객은 아직 높은 재고 수준을 유지 중임에도 불구하고 가격 저점에 대한 인식으로 재고 재축적 움직임을 보이는 중
■ 프리미엄 제품 중심 Mix 개선으로 ASP 하락폭 크게 둔화
가격 역시 프리미엄 제품 비중 확대에 기인한 인한 Mix 개선으로 기존 예상 대비 하락폭이 완화될 것으로 예상되며, 2Q23 가격 하락폭은 DRAM -5%, NAND -6%에 불과할 것으로 예상. HBM 제품의 용량 단위당 가격은 DDR4/DDR5 평균 대비하여 약 5~6배 정도 수준인 것으로 추정되어, Outlier 효과로 인해 bit 비중이 낮
더라도 수익성에 대한 기여도가 상대적으로 높음
(위민복 대신증권 연구원)


[코멘트] SK하이닉스, 모든 면에서 기대 이상 - 대신證
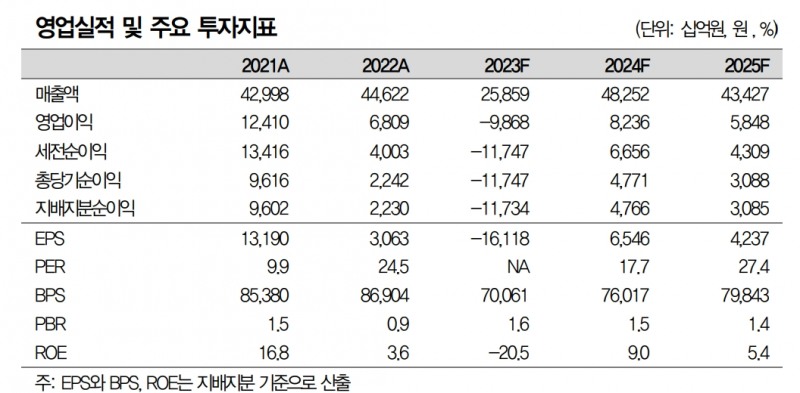
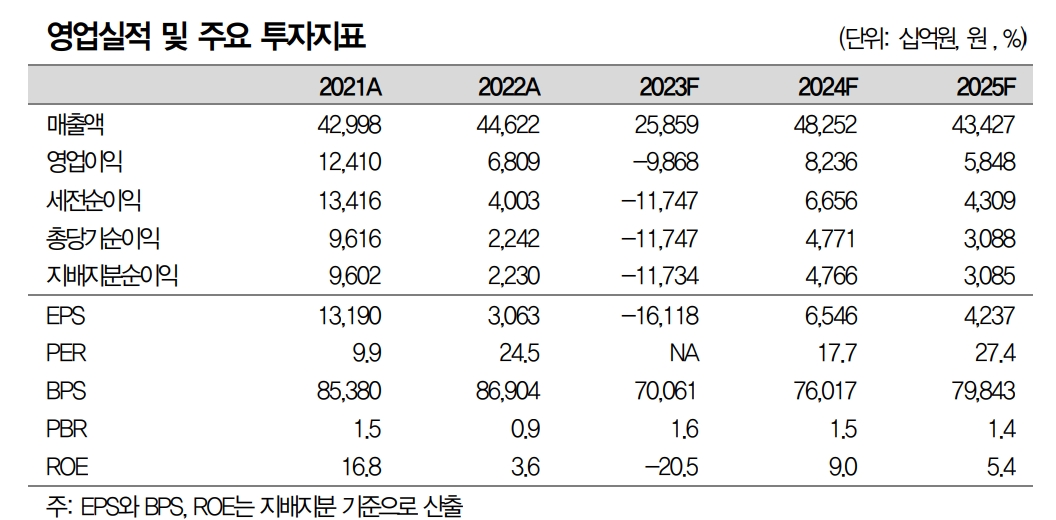
자료: 대신증권
[코멘트] SK하이닉스, 모든 면에서 기대 이상 - 대신證
장태민 기자 chang@newskom.co.kr