[뉴스콤 장태민 기자] 신한투자증권은 10일 "뉴욕 주식시장이 해결해야 할 문제는 PER이 아니라 EPS"라고 밝혔다.
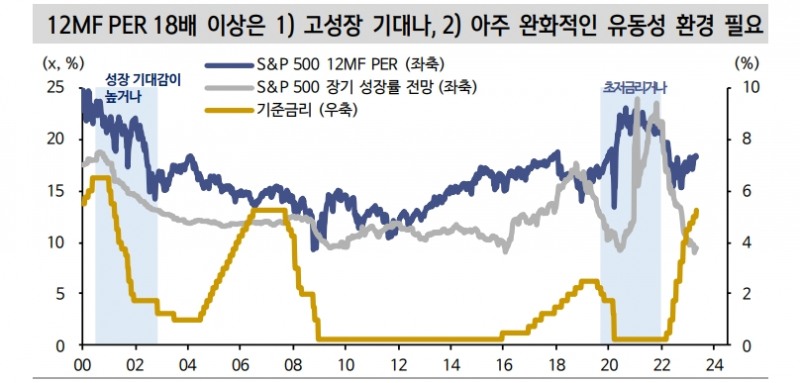
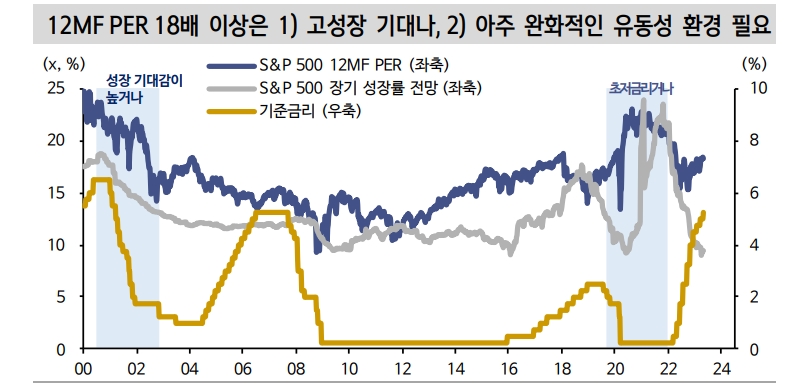
김성환 연구원은 "S&P 500의 12MF PER이 18배를 상회하면서 52주 신고가 경신을 목전에 두고있다"면서 이같이 진단했다.
경험적으로 볼 때 S&P 500이 18배 이상을 적용받으려면 초저금리거나, 이익 성장 기대가 공고하다는 조건이 필요했다.
김 연구원은 "과거 경험에 빗대면, 현재 통화정책 여건과 기업의 성장성은 18배에 안착할 수 있는 상황이 아니다"라며 "거시적 시각에서 자연히 가격 부담이 고조될 수 밖에 없다"고 분석했다.
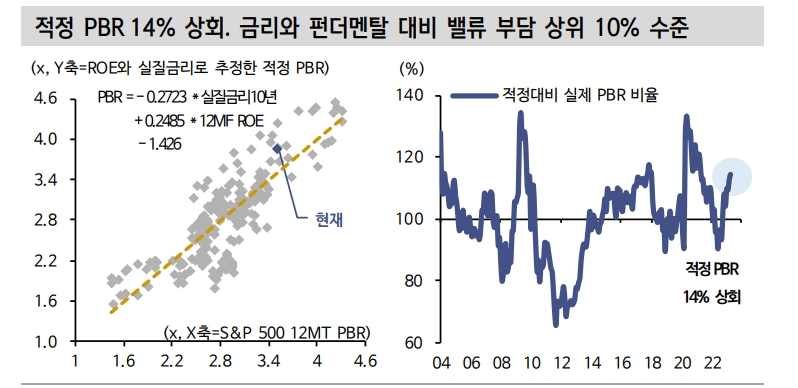
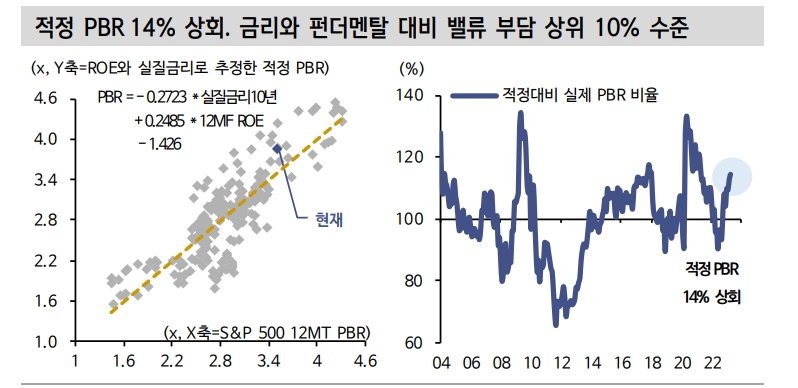
회사채 금리, ROE와 실질금리로 회귀분석해 살펴본 S&P 500의 적정 PER은 16배 후반 수준으로 나왔다고 소개했다.
이 분석대로라면 대략 10% 가까이 고평가됐다는 것이다.
김 연구원은 "그럼에도 불구하고 높은 수준의 주가가 유지되는 이유에 대해서는 분명 고민해볼 필요가 있다"면서 "시장의 밸류에이션이 높게 유지되는 이유로 크게 네 가지 요인을 볼 수 있다"고 밝혔다.
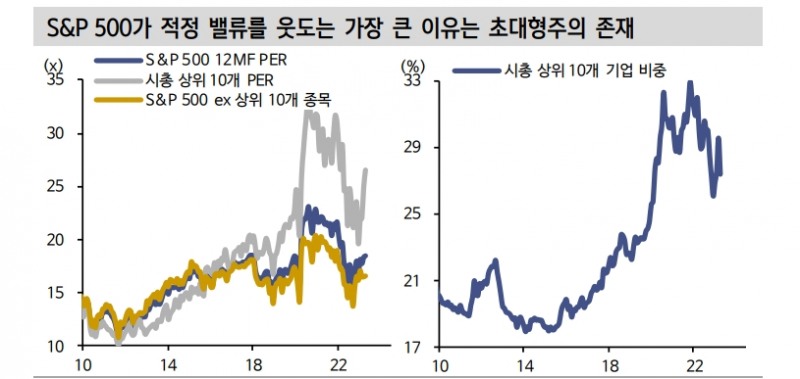
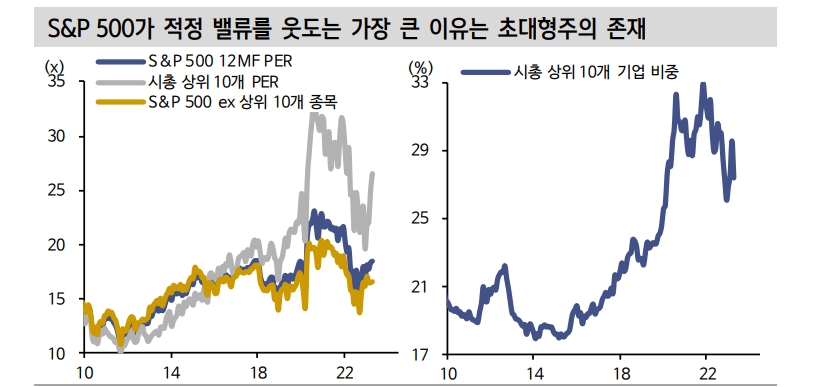
우선 초대형주가 홀로 차별적인 밸류에이션을 적용받으면서 전체 시장의 PER을 왜곡하는 측면이 있다고 했다. S&P 500의 시가총액 27%를 차지하는 상위 10개 기업들의 PER은 26.5배다.
이들을 제외하면 S&P 500의 12MF PER은 16.5배로 낮아지며, 두그룹 간 격차는 60%다. 한 때 80% 이상의 프리미엄을 적용받았던 팬데믹 시기보다는 덜하지만 지난 20년간 상위 4%에 해당하는 높은 수준은 맞다.
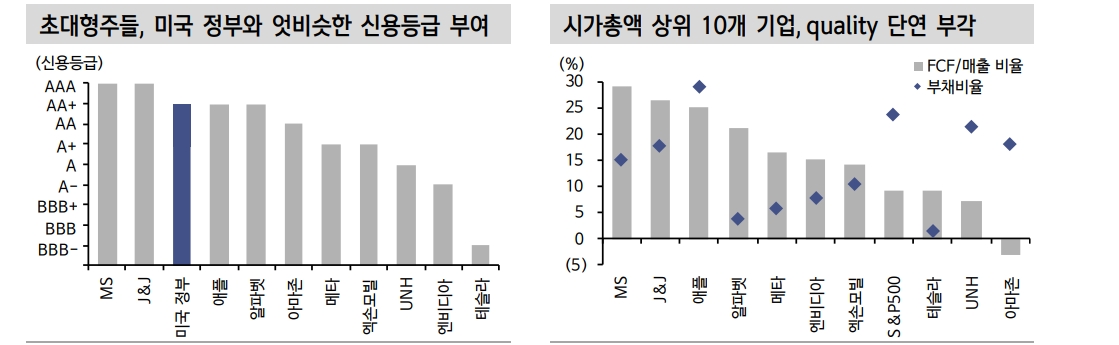
두번째 초대형주들은 안전자산에 준하는 대우를 받는 것으로 보여진다고 했다.
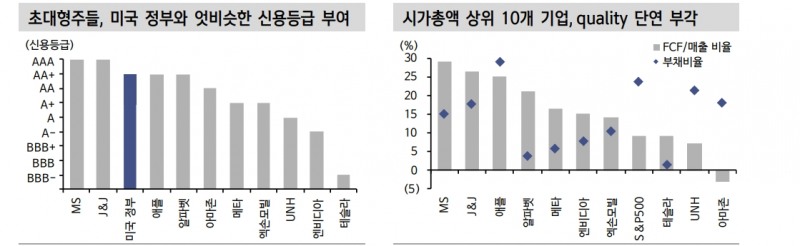
이들은 현금 창출력이 견고하고, 보유 현금이 많고, 부채부담이 낮다는 공통점을 지닌다고 밝혔다.
김 연구원은 "소버린과의 객관적인 비교는 쉽지 않겠으나 시총 3대장인 마이크로소프트, 애플, 알파벳은 미국 정부 신용등급에 준하거나 더 높다"며 "정부 부채한도 협상과 은행위기가 불거지는 상황에서, 초대형주들이 리스크 프리미엄의 상승은 피해가고 국채 금리 하락만 누리면서 높은 밸류에이션이 유지되는 행간"이라고 했다.
세번째 초대형주 이외에는 가격 부담이 그렇게 극심하다고 보여지지 않는다고 밝혔다.
작년 하반기에는 BBB급 회사채 금리보다도 주가수익률이 낮아지면서(=고평가) 할인율 부담에 취약해졌으나, 올해들어 회사채 금리 대비 고평가 기조는 털어냈다고 진단했다.
김 연구원은 "이들이 현재 적용받고 있는 16.5배의 PER은 지난 10년 평균에 해당하며, 팬데믹 이전 경기 확장기였던 2016~2018년 수준보다 낮다"고 밝혔다.
네번째 연준의 통화긴축 정점 통과 기대감이 유지되는 가운데, 작년 7월을 고점으로 내리막을 걸었던 기업이익의 바닥 통과 시점이 임박하고 있다는 점도 시장의 밸류에이션을 지탱시켜주고 있다고 분석했다.
그는 "과거 경험 상 12MF EPS가 바닥을 통과할 때는 PER이 먼저 반등하고 후행적으로 기업이익이 개선되는 경향이 있었다"며 "시장에서는 늦어도 연말에는 긴축 기조 되돌림 개시를 가격에 반영하고 있다"고 밝혔다.
EPS 바닥 통과와 긴축 정점 통과의 조합은 PER에 긍정적이라고 덧붙였다.
뉴욕 주식시장에 해결해야 할 문제는 PER이 아니라 EPS - 신한證
뉴욕 주식시장에 해결해야 할 문제는 PER이 아니라 EPS - 신한證
뉴욕 주식시장에 해결해야 할 문제는 PER이 아니라 EPS - 신한證
자료: 신한투자증권
뉴욕 주식시장에 해결해야 할 문제는 PER이 아니라 EPS - 신한證
장태민 기자 chang@newskom.co.kr