[뉴스콤 장태민 기자] ■ P, Q, C 삼중고, 커버리지 목표주가 -7.7% 하향 조정
NIM Peak-out, 원화대출 역 성장 전망. 이에 따라 9분기 연속 증가했던 이자이익이 올해 1분기 감소 예정. 최근 연체율 상승이 심상치 않은데다 경기 침체 가능성까지 염두에 둬야 하기 때문에 대손비용은 상당히 보수적으로 봐야할 것.
CS, 미국 지역은행 파산 등 금리 인상에 따른 취약한 연결고리가 드러나고 있어 국내 은행의 손실흡수 능력도 강화될 예정
다만 전술한 요인이 은행 수익성이 미치는 영향은 제한적. NIM 절대적 수준 지난해 대비 상당히 높고, 국내 주요 금융지주 자본 여력 규제 기준을 강화해도 여유.
우리는 올해도 은행의 증익을 예상. 그러나 어찌됐든 탑라인은 성장은 꺾였고 매크로 불확실성이 해소된 국면이 아니기 때문에 업황 약화는 불가피.
연간 이익 변동은 없으나 멀티플 조정에 따라 커버리지 목표주가를 -7.7% 하향하고 산업 투자의견 Neutral로 조정
■ 1분기 컨센서스 거의 부합, 하나, 우리 2분기부터 분기 배당 시작 할 듯
1Q23E 커버리지 5사 합산 순이익 4.7조원(QoQ +129%, YoY +0.9%) 컨센서스 거의 부합 전망. 신한, KB 지난해와 마찬가지로 1분기부터 분기 배당 시작할 것인데, 신한지주는 균등 배당 예상. 하나와 우리는 분기 배당 정관 변경 결의 되었고, 빠르면 2분기 말, 7월쯤 시작할 전망.
신한지주 분기 주당 배당금 575원, KB금융 600원 전망
■ 최선호주 우리금융지주 제시
1위권사 보다는 2위권사를 추천. 최선호주는 우리금융지주를 제시. 최근 동사의 Valuation은 납득할 수 없을 정도로 하락. 2023F ROE 높은데 PBR은 0.27x로 커버리지 평균 PBR 대비 70%에 불과. 그래서 배당수익률도 9.4%까지 높아짐
(박혜진 대신증권 연구원)


[자료] 봄 왔으나 봄 아닌 은행업...목표주가 하향조정 - 대신證
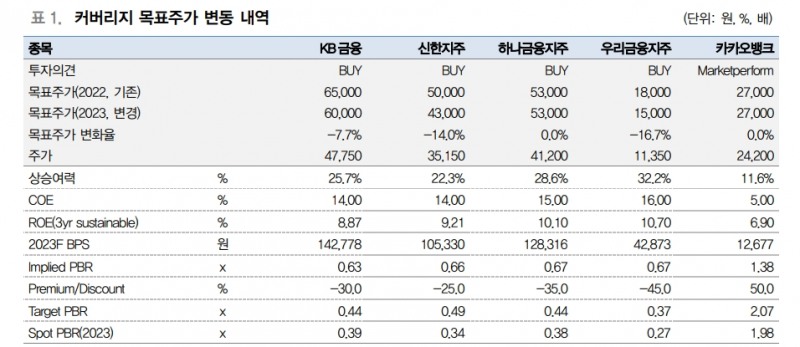
자료: 대신증권
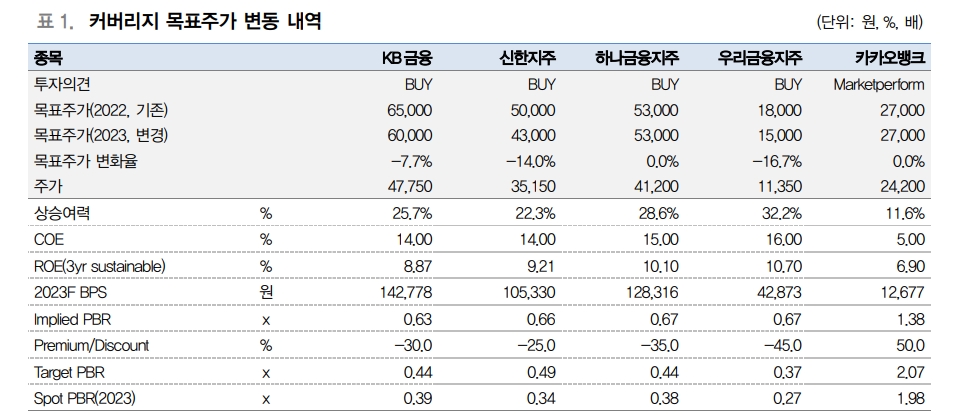
[자료] 봄 왔으나 봄 아닌 은행업...목표주가 하향조정 - 대신證
장태민 기자 chang@newskom.co.kr