[뉴스콤 장태민 기자] - 중국 9월 스마트폰 출하량은 약 1,991만대(+9.2% MoM, -4.9% YoY)를 기록하며 3달 연속 전년 대비 감소세 기록. 중국 내 스마트폰 교체주기 장기화, 재고 조정, 도시 봉쇄로 인한 소비 심리 악화 지속.
- 다만 전년 대비 일주일 빠르게 출시한 아이폰 14 효과(아이폰14 9월 16일 출시 vs 아이폰 13 9월 23일 출시)가 반영되면서 전년 대비 감소폭 축소, 전월대비로는 증가. 관련해서 Apple이 대부분의 비중을 차지하는 Non-Local 핸드셋 출하량은 259만대(+129.7% MoM, +127.4% YoY), 점유율 기준 12.4% 기록
- 아이폰14의 경우 공급 문제가 발생하기 전 중국 내 판매량이 아이폰13의 동기간 판매량을 앞서는 것으로 파악됨. 이로 인해 10월 중국 Non-Local 출하량은 Apple 위주로 큰 폭의 반등을 예상하나 공급 문제가 발생한 11월 전월대비 감소세로 전환될 전망
- Apple을 제외한 Local 브랜드의 핸드셋 출하량은 1,833만대(+2.6% MoM, -9.7% YoY) 기록. 아이폰14 출시에 맞춰 중국 내 메이저 기업인 비보, 화웨이, 모토롤라 등의 신작 출시로 전월 대비 증가한 것으로 파악.
- 5G 단말기 출하량은 1,510만대(+5.7% MoM, -0.1% YoY) 기록. 전체 모바일 폰 중 5G의 비중은 72.2%로 7월 이후 급격한 5G의 비중 감소 지속
- 3Q22 중국 스마트폰 출하량은 5,704만대로 전분기대비 13.2%, 전년대비 20.4% 감소. 지속적인 출하량 감소로 판매량 부진(3Q22 -12% YoY)에도 불구하고 채널재고의 소진이 발생 중인 상황. 판매량의 소폭 회복만으로도 재고는 정상수준으로의 조정 복귀 가속화로 이어질 개연성이 높다고 판단
- 관련해서 당사는 중국의 ‘23년 방향성 측면에서 소비가 낮은 기저 영향으로 투자, 수출에 비해 양호할 것이라는 전망을 유지(‘23년 전망: 소비 6.6%, 투자 5.4%, 수출 1.2% YoY). 특히 경기의 흐름은 올해 락다운 충격이 컸던 2분기에 급등하면서 연중 경기고점을 기록할 전망.
- 매크로 환경의 회복 + 기저 효과가 더해지는 내년 2분기에는 소비심리 회복 에 따른 스마트폰 판매량의 회복이 예상됨. 이로 인해 내년 중국 스마트폰 시장은 2분기 이후 재고의 가파른 감소세 전환 → 출하량 정상화의 사이클을 예상
- 중국 스마트폰 시장 정상화에 따른 관련 업체들의 본격적인 주가 반등은 내년 1분기에 선행적으로 이뤄질 것으로 판단
(양승수 메리츠증권 연구원)
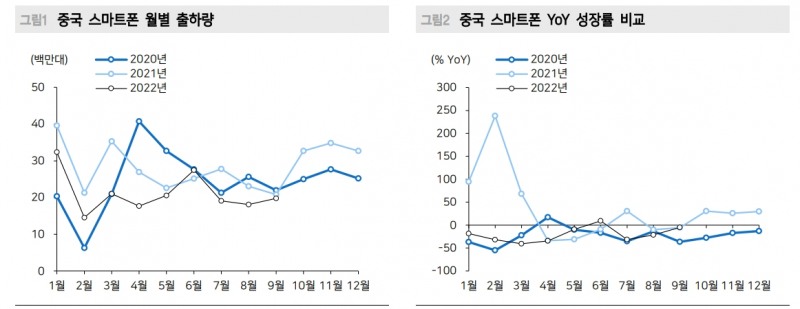
자료: 메리츠증권
[코멘트] 중국 9월 스마트폰 출하량이 시사하는 점들 - 메리츠證
장태민 기자 chang@newskom.co.kr








