[뉴스콤 장태민 기자] 메리츠증권은 29일 "정책 리스크(미스매칭)로 양상이 옮겨가고 있기 때문에 지금 민간, 즉 금융시장이 할 수 있는 것은 없다"고 진단했다.
이진우 연구원은 "중앙은행은 인플레이션 통제를 위한 긴축을 원하지만 정책당국은 재정을 푸는 쪽에 방점이 놓여있다"면서 이같이 평가했다.
이 연구원은 "당국은 급격한 경기침체는 원하지 않는다. 영국, 이탈리아 위기론의 본질도 여기에 있다"며 "정도의 차이가 있을 뿐 미국 등 다른 국가의 사정도 다르지 않다"고 풀이했다.
예컨대 강한 긴축 의지를 보이는 파월 연준 의장과는 별개로 ‘학자금 부채 탕감 프로그램(PSLF)’에 방점을 두고 있는 바이든 대통령의 모습은 대조적이라고 했다.
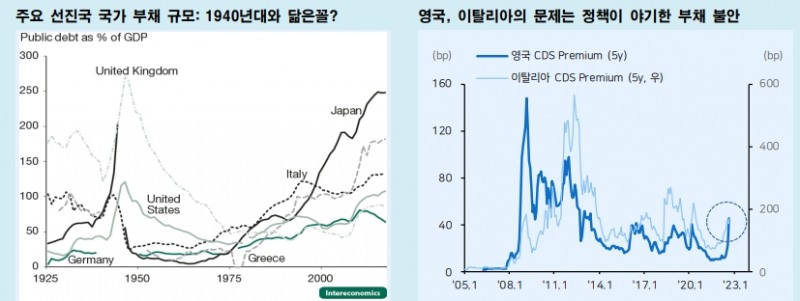
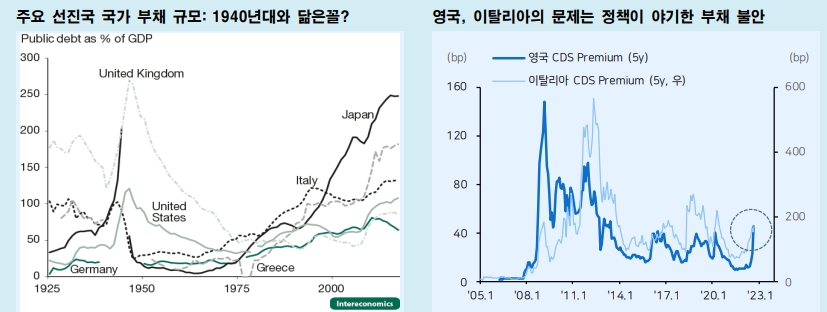
그는 "곳간이 넉넉한 국가야 크게 문제될 것은 없으나 그렇지 않은 국가가 문제"라며 "높아진 금리 수준은 결국 COVID-19 이후 높아진 국가 부채(Debt) 문제를 자극한다"고 지적했다.
이들 국가의 금리, 환율 급등이 더욱 심화된 이유라는 것이다. 금리 급등 속 부채 팽창은 지속되기 어렵다.
부채 문제가 본격화된다면 지금은 1970~1980년대식의 하이퍼인플레이션 보다는 1940년대 2차 세계대전 전후의 모습이 회자될 수 밖에 없다고 평가했다. 70~80년대는 높은 인플레이이션이 문제였지만 부채 문제에서는 자유로웠다.
따라서 1940년대의 해법을 감안할 필요가 있다고 했다.
그는 "당시 인플레이션 보다 낮은 금리 수준을 장기간 유지하면서 부채의 화페화를 유도했고 재정 정상화도 수반됐다. 전후 독일의 경우만 화폐개혁을 통해 부채 청산을 했다"며 "지금은 어떤지 살펴보면, 역사가 줬던 교훈은 과도한 금리인상 보다는 적정수준의 금리를 유지하는 쪽이 유리하다는 사실"이라고 밝혔다.
하지만 선택은 국가의 몫이다. 인플레이션을 걱정하는 연준의 손을 따라갈지, 성장을 중시하는 정책당국을 따라갈지 길을 정해야 한다.
이 연구원은 "어느 쪽이든 정책의 혼선이 제거돼야 할 듯하다"며 "고민은 정책의 전환 시기를 정확히 예상하기 어렵다는 점"이라고 밝혔다.
그는 "누군가는 다쳐야 혹은 문제가 생겨야 정책을 전환할 것이라는 하소연이 나오는 이유"라며 "지금 우리가 할 수 있는 것은 하나 밖에 없다. 보수적인 관점에서 시장의 가치(Value)를 다시 점검해보는 일"이라고 했다.
부채 위기가 본격화 된다면 의미가 퇴색되지만 정상 시장으로의 회귀, 정책의 전환 및 개입이 진행된다면 시장은 적정 수준으로 되돌아 갈 것으로 전망했다.
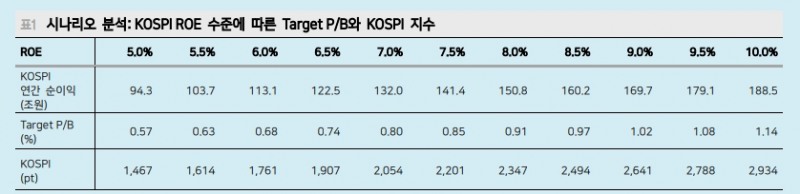
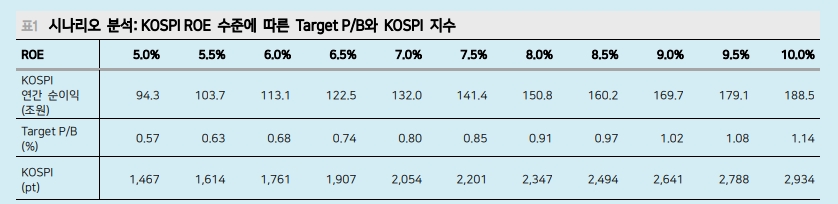
이 연구원은 "KOSPI의 보수적 기준점은 ROE 7%"라며 "현재의 고금리 및 비용 상승 국면이 유지된다는 전제 하에서 국내 기업의 수익성 악화의 최저점으로 판단하기 때문"이라고 밝혔다.
그는 "현재 KOSPI 상장기업의 Equity는 1,885조원이다. ROE 7%라는 것은 1,885조원으로 연간 132조원을 이익을 번다는 의미"라며 "작년 180조원에 가까운(일회성 이익 제외) 이익을 달성했던 것에 비하면 50조원 가량 실적 훼손이 진행되는 보수적 시나리오"라고 했다.
이 경우 KOSPI 적정 레벨은 2,054pt이라고 밝혔다.
그는 "부채의 위기가 아니라면 현 수준에서의 추가 급락은 Deep Value(과매도) 영역이라 판단한다"고 덧붙였다.
정책리스크로 양상 옮겨가는 중..금융시장이 할 수 있는 건 없어 - 메리츠證
정책리스크로 양상 옮겨가는 중..금융시장이 할 수 있는 건 없어 - 메리츠證
장태민 기자 chang@newskom.co.kr








