[뉴스콤 장태민 기자] 국제금융센터는 8일 "기업실적∙소비∙물가 등 미국 주요 경제지표에서 에너지 부문을 제외한 모습은 현재 우리가 인식하고 있는 실물경제와 다를 수 있다는 점에 유의할 필요가 있다"고 밝혔다.
황유선 연구원은 "현재 미국 경제에 대한 시장의 컨센서스는 '그래도 소비는 견조해 경제를 받쳐줄 것', '기업 실적은 하반기 둔화되겠지만 꽤 견조', '물가는 조금 진정 되겠지만 고물가가 지속될 수 있다'라는 의견으로 몰려있는 상황"이라며 이같이 평가했다.
황 연구원은 "에너지 부문을 제외하고 경제지표들을 살펴보면, 현재 미국 실물경제 상황에 대한 평가는 실제보다 낙관적이고 물가 측면에서는 비관적일 수 있다"고 밝혔다.
이에 따라 향후 미국 경제지표의 움직임과 함께 그 내면의 모습을 보다 면밀히 살펴봐야 할 때라고 진단했다.
■ 에너지 가격 벗겨내고 보면...
현재 세계경제는 미국이 연착륙에 성공할지 침체로 나아갈지에 촉각을 곤두세우는 상황이다. 따라서 경제지표의 중요성이 커지고 있다.
최근 미국의 경제지표가 하나씩 발표될 때마다 금융시장은 통화정책의 향방과 경기침체 가능성을 저울질하면서 예민하게 반응하는 경향을 보였다.
예컨대 6일 발표된 8월 서비스업 PMI 호조로 미국 10년물 국채금리는 15bp 넘게 급등했다. 10일 발표된 7월 CPI 상승률은 전월보다 둔화되면서 연준의 금리인상 속도 조절 가능성이 대두되며 S&P 500 지수는 2.1% 뛰었다.
더욱이 연준이 최근 '사전 정책방향 제시' 방침에서 '경제지표에 의존하는(data dependent)' 스탠스로 전환하면서 경제지표에 대한 관심이 더욱 커졌다.
파월 연준의장은 8월 잭슨홀 미팅에서 "추가 금리인상은 불가피하나, 인상폭은 발표되는 경제지표를 고려해 결정할 것"이라고 발언했다.
이런 상황에서 경제 데이터들은 시장의 인식과 차이는 보이는 경우가 적지 않았다.
우선 미국 기업들이 예상을 상회하는 양호한 2분기 실적을 발표하면서 실물경제 안도감 등으로 7월 이후 주가가 반등했다. 그러나 유례없는 실적의 에너지 섹터를 제외할 경우 나머지 기업들의 이익은 양호하다고 평가하긴 어려웠다.
당초 6월말 시점에서는 S&P 500 기업들의 2분기 이익 증가율이 3%대로 부진할 것으로 예상됐으나 실제는 6%를 상회했다.
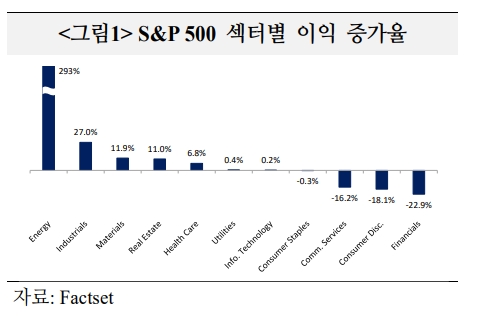
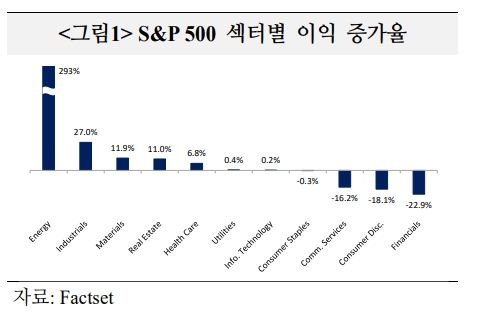
다만 S&P 500 기업 중 에너지 섹터의 이익 증가율이 월등히 높아 전체 이익이 왜곡된 것도 사실이었다. 에너지 섹터의 기업이익은 약 전년비 293% 급증했다. 이는 2위 제조업 기업이익 증가율인 27%의 10배에 달하는 것이었다.
황유선 연구원은 "S&P 500 기업들의 총 이익은 6.3% 증가했으나 에너지 섹터를 제외할 경우 전체 이익증가율은 -4.0%로 오히려 감소한 상황이었다"고 밝혔다.
최근 들어 소매판매 지표가 견조한 것으로 발표돼 경기침체 우려 속에서도 실물경제에 대한 안도감이 형성했다.
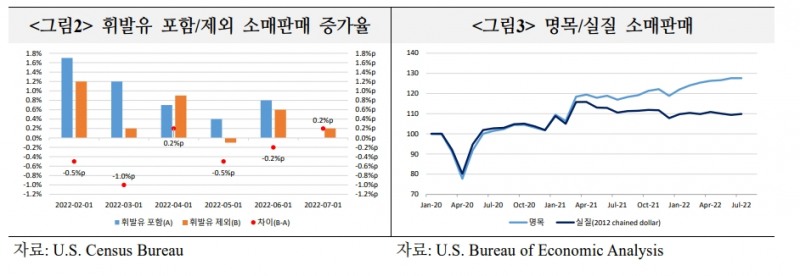
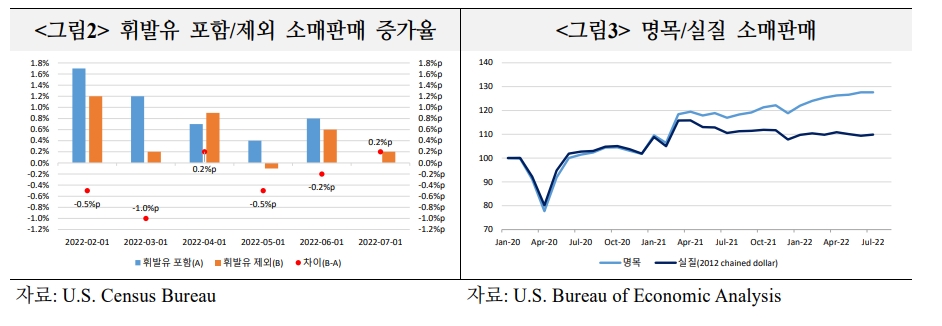
황 연구원은 그러나 "높아진 에너지 지출을 제외한 나머지 소매판매를 살펴보면 오히려 부진한 모습이었다"고 평가했다.
미국의 가계소비 규모는 $17조에 달한다. 이는 GDP의 70%에 육박하는 만큼 이를 가늠해볼 수 있는 '소매판매' 지표는 매우 중요하다.
그동안 물가 상승, 연준의 통화긴축 등에도 소매판매가 전망치에서 크게 벗어나지 않은 수준 내에서 발표되면서 소비가 경제를 받쳐줄 것으로 기대했다.
황 연구원은 그러나 "소매판매 지표는 물가 조정 없이 발표된다. 가격이 대폭 상승한 휘발유 판매 부분을 제외하면 월별 소매판매 증가율은 더 낮아졌다"고 진단했다.
올해 7월까지(ytd) 총 소매판매는 전년동기 대비 10.2% 증가한 가운데 휘발유 판매는 40.6% 증가하며 가장 큰 폭으로 늘었다.
이로 인해 총 소매판매 중 휘발유 판매가 차지하는 비중은 최근 3개월 중 10% 내외로 확대됐다. 즉 21년 평균 7.8% → 22년 5월 9.9% → 22년 6월 10.1% → 22년 7월 9.9%의 비중을 나타났다.
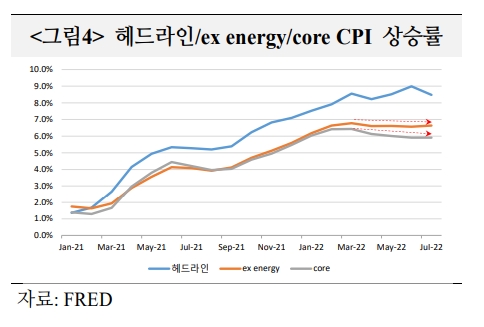
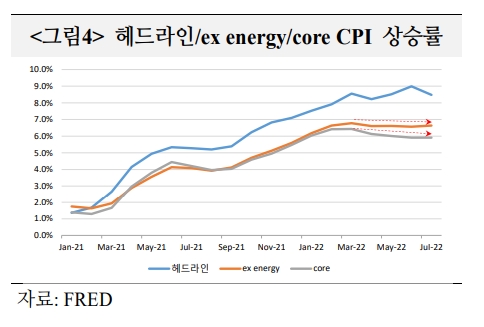
아울러 연준의 적극적인 금리인상에도 고물가 상황이 지속되면서 경계감이 상당했으나 에너지 가격을 제외한 근원 인플레이션은 하락세가 시작되는 모습을 보였다.
미국 헤드라인 CPI 상승률은 지난 7월 8.5%로 전월대비 소폭 하락했으나 고점 통과 여부에 대해서는 여전히 논란이 일고 있다. 이에 따라 파월 연준 의장은 인플레이션에 대한 경계심을 늦추지 않고 실물경제 침체를 감수하더라도 물가 상승을 억제하는 정책에 무게를 둘 것이라고 했다.
황 연구원은 그러나 "헤드라인 CPI에서 에너지 부문이 차지하는 비중이 7.54%에 달하는 만큼 물가에 상당한 영향이 간다"면서 "에너지를 제외한 CPI 상승률은 이미 3월 고점 이후 완만한 하락세를 보이고 있어 차이가 난다"고 밝혔다.
즉 에너지 제외 물가(CPI ex energy)는 3월 6.78% → 4월 6.61% → 5월 6.61% → 6월 6.57% → 7월 6.64%로 점진적 하락세를 보였다.
식료품까지 제외한 근원 CPI 상승률은 3월 6.44% → 4월 6.13% → 5월 6.01% → 6월 5.91% → 7월 5.91%로 4개월 연속 내림세였다.
에너지가격이 왜곡한 美 경제지표...선방한 기업실적과 소매판매는 실제 상황 과장 - 국금센터
에너지가격이 왜곡한 美 경제지표...선방한 기업실적과 소매판매는 실제 상황 과장 - 국금센터
에너지가격이 왜곡한 美 경제지표...선방한 기업실적과 소매판매는 실제 상황 과장 - 국금센터
장태민 기자 chang@newskom.co.kr








