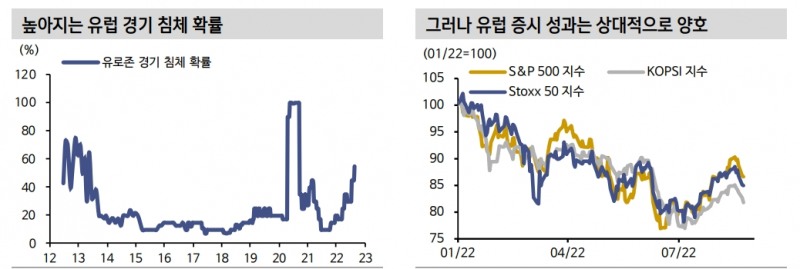
[뉴스콤 장태민 기자] 신한금융투자는 25일 "침체 우려에도 유럽 주식시장이 괜찮은 이유는 이익 모멘텀이 좋기 때문"이라고 밝혔다.
강재현 연구원은 "유럽 주식시장만 보면 유독 이 지역의 침체 가능성이 높아지고 있는지 여부를 딱히 읽어낼 수가 없다"면서 이같이 밝혔다.
Stoxx 50 지수는 연초 이후 -15.0%의 수익률을 기록 중이다. 이는 코스피(-18.2%)보다 나은 수준이다. 또한 지난 19일 이후 러시아발 가스대란 우려 및 침체 가능성이 재차 불거진 후에도 유럽 주식시장은 4.0% 하락했다.
이는 한국(-3.9%), 미국(-4.1%)과 전혀 차이가 없는 수준이다.
강 연구원은 "우선 유럽의 밸류에이션이 괜찮지는 않다. 유럽 경기가 둔화돼도 ECB가 과거와 달리 물가 컨트롤을 위해 긴축 기조를 되돌릴 수 없기 때문에 유럽 주식시장의 밸류에이션은 추가 하락할 수 있다"고 지적했다.
그는 "실제로 Stoxx 50 지수의 12개월 선행 PER은 6월 초 12.0배에서 7월 중순 10.5배까지 하락했고, 최근 위험선 호 심리가 살아나며 글로벌 주가 밸류에이션 레벨이 가파르게 상승하는 구간에서도 유럽 PER은 상대적으로 크게 움직이지 않았다"고 밝혔다.
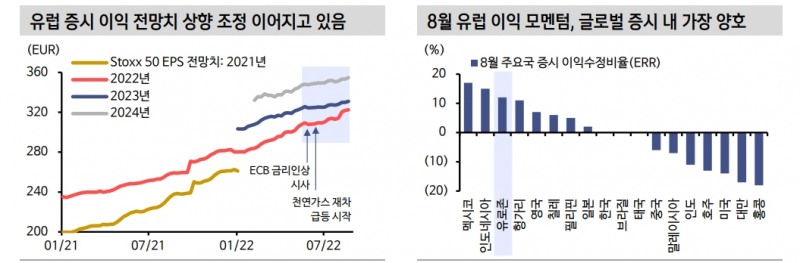
이익을 봐야 한다고 했다. 이익 전망치가 생각보다 너무 견조하다는 것이다.
강 연구원은 "긴축 시작과 인플레이션 부담이 맞물려 경기 서베이 지표가 악화되면 이익 전망치도 하향 조정 될 것으로 예상했으나 Stoxx 50 지수의 올 해, 그리고 무려 내년 EPS 전망치도 미미하지만 계속해서 상향되고 있다"고 밝혔다.
8월 현재 이익수정비율(ERR)은 글로벌 주식시장 가운데 가장 높은 위치에 있다고 밝혔다.
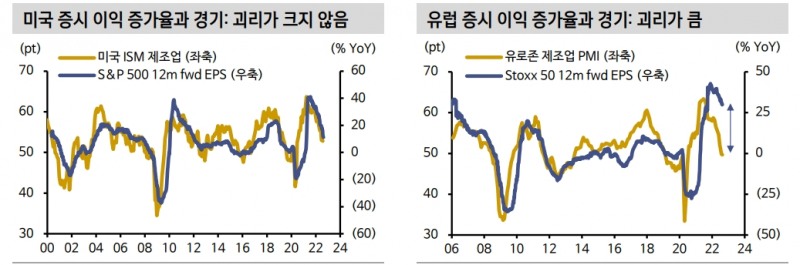
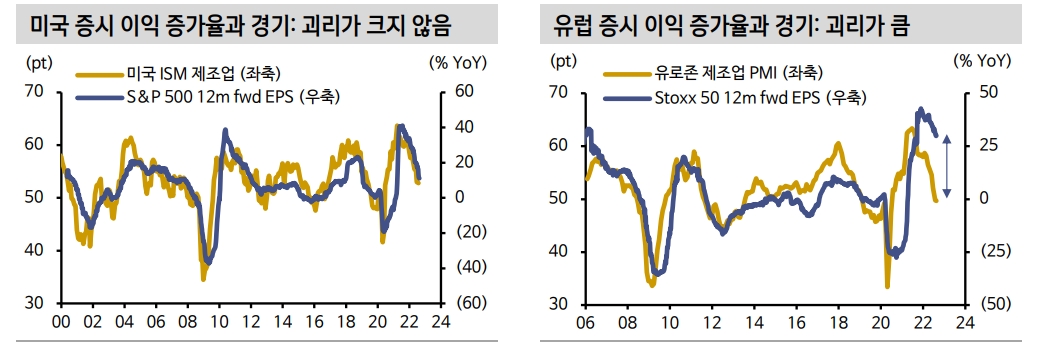
그는 "포르투갈과 프랑스의 ERR은 각각 30, 23 수준에 달한다. 이렇다 보니 과거 어느 때보다 유럽 PMI와 12개월 EPS 증가율 간의 갭이 커졌다"며 "서베이 지표가 실제 경기 모멘텀을 과소 평가하고 있다 하더라도, S&P 500 EPS 증가율은 미국 ISM 제조업 지수 궤적을 충실히 좇고 있다는 점을 감안하면 현재 유럽 주식시장의 기업 이익이 왜 유독 양호한 것으로 예상되고 있는지 파악해 볼 필요가 있다"고 밝혔다.
그래야 유럽 주식시장에 대한 투자의견이 보다 명확해 질 수 있다는 것이다.
결론부터 말하면, 유럽 주식시장 내 큰 비중을 차지하는 일부 업종의 이익 경로가 아직 경기를 따라가지 않고 있다고 했다.
■ 명품주 등이 일으키는 착시...향후 상대성과 크게 나빠질 가능성
우선 글로벌 경기가 둔화되고 있지만 명품 소비는 너무 좋다고 했다. 현재 유럽 주식시장에서 단일국가-섹터 기준으로 가장 비중이 큰 프랑스 패션 업종(Stoxx 50 지수 내 비중 시총 기준 21%)의 이익 모멘텀이 굉장히 양호하다고 밝혔다.
LVMH, Hermes, Kering이 여기에 속한다. 이 산업이 프랑스 자국 제조업 내에서는 차지하는 비중은 25%에 달하지만, 유로존 권역 전체 제조업 대비로는(프랑스의 GDP 비중 감안시) 그 중요도가 5% 수준에 불과한 것으로 유추했다.
즉 명품업체들의 업황이 좋아도 이것이 경기 서베이 지표에는 유의미하게 반영되지 않지만, 전체 주식시장 이익 모멘텀에 주는 긍정적인 무게감은 훨씬 큰 것이다.
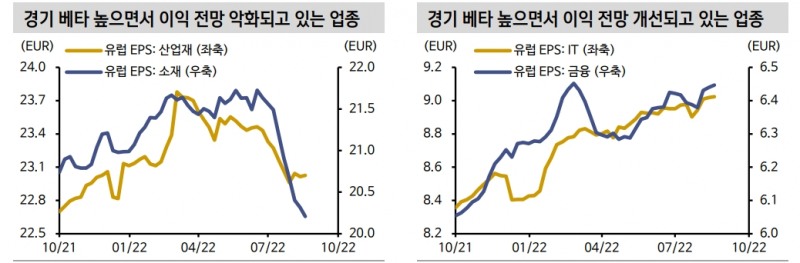
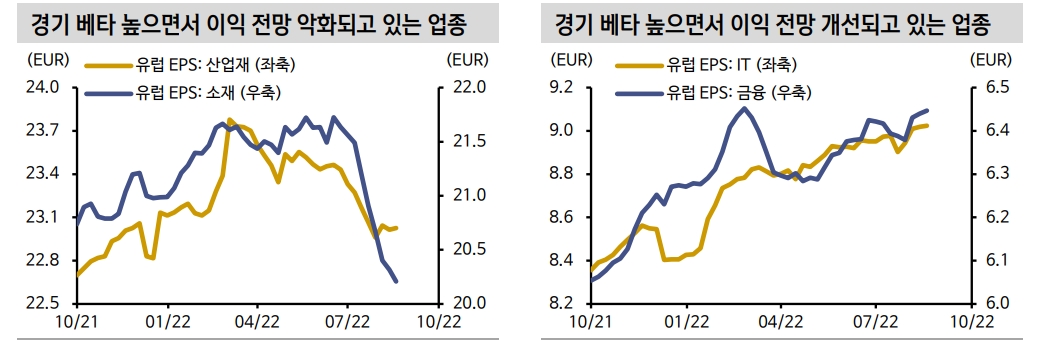
유럽에서도 경기베타가 높은 소재와 산업재, 유통 업종에서는 최근 들어 이익의 가파른 하향 조정이 이루어지고 있다.
강 연구원은 그러나 경기베타가 높은 편인 IT H/W, 반도체, 은행 업종은 아직 이익 모멘텀이 양호하다고 밝혔다.
전체 지수 내에서 IT H/W+반도체와 은행 업종은 각각 7%의 비중을 차지하고 있다.
결국 향후 유럽 이익 모멘텀을 예상하는 데는 단순히 전체 경기 모멘텀 뿐만 아니라 일부 주요 업종들의 업황에 대한 진단이 필요하다는 것이다.
강 연구원은 "소비 심리의 부진에도 불구하고 잘 팔리던 명품 소비가 둔화될 것인지, 반도체 및 장비 쇼티지가 해소될 만큼의 추가적인 전방산업 둔화가 이루어질 지에 대한 판단이 그것"이라고 했다.
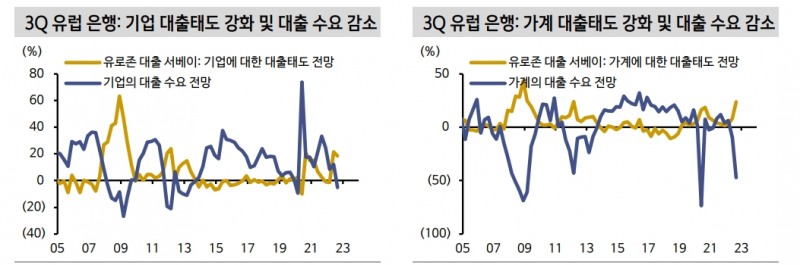
또한 은행 업종의 경우 본격적인 대출 조건 강화와 대출 수요 감소가 맞물리는 시기가 언제가 될 지에 대해 분석해 봐야 한다고 했다.
명품, 반도체 등은 그 수요 전망에 대한 범위를 글로벌로 넓혀야 하고 바텀업 측면에서의 접근이 필요하고 은행 산업은 유럽 경기 자체만 놓고도 이익의 향방을 가늠해 볼 수도 있다고 했다. 여기에 대해서는 이번 3분기 실적 시즌이 그 변곡점이 될 가능성이 있다고 풀이했다.
강 연구원은 "은행들은 3분기 대출 서베이에서 대출 태도 강화를 시사했으며 지금까지 양호했던 기업 및 가계 대출 수요가 감소할 것"이라고 내다봤다.
그는 "그렇다면 3분기가 지나고 나면 유럽 주식시장의 이익에도 본격적으로 그림자가 드리우기 시작하게 된다. 단기적으로는 유럽과 미국 주식시장의 성과가 크게 차이나지 않을 수 있다"면서 "그러나 3분기 말 밸류에이션의 상승은 요원한 와중에 그나마 믿었던 기업 이익에서 다른 나라 대비 뒤늦게 잡음이 생기면 유럽 주가의 상대 성과가 크게 부진해질 공산이 있다"고 덧붙였다.
경기 침체 우려에도 유럽 주식시장이 상대적으로 괜찮은 이유는 - 신금투
경기 침체 우려에도 유럽 주식시장이 상대적으로 괜찮은 이유는 - 신금투
경기 침체 우려에도 유럽 주식시장이 상대적으로 괜찮은 이유는 - 신금투
경기 침체 우려에도 유럽 주식시장이 상대적으로 괜찮은 이유는 - 신금투
경기 침체 우려에도 유럽 주식시장이 상대적으로 괜찮은 이유는 - 신금투
장태민 기자 chang@newskom.co.kr








