[뉴스콤 장태민 기자] 메리츠증권은 27일 "경기와 주식시장 사이클의 엇박자 국면에서 시클리컬 업종의 모멘텀이 개선되고 있는 점을 고려했을 때 경기침체를 나타내는 여러가지 신호에 방어적 대응 포지션을 늘리는 전략보다 그 동안 부진했던 시클리컬 업종 비중 확대라는 역발상 투자를 고민해 볼 시점"이라고 조언했다.
이정연 연구원은 "최근 시장은 IT, 경기소비재, 커뮤니케이션 서비스 업종 성과가 개선되는 반면 필수소비재, 헬스케어, 유틸리티 등 경기방어 업종은 약세로 돌아서는 모습"이라며 이같이 밝혔다.
즉 시장참여자들의 투자행태가 경기침체 ‘우려’에 대한 방어전략에서 경기침체를 ‘반영’하면서 주식시장 저점을 기대하는 수익전략으로 전환됐다는 것이다.
이 연구원은 "여전히 러시아가 흑해 곡물 수출 항구를 공격하고 가즈프롬이 유럽향 천연가스 공급을 줄이는 등 전쟁에 따른 인플레이션 압박은 잔존한 상황이기에 경기 불확실성은 여전하다"며 "다만 과거 주식시장은 경기 순환 사이클에 앞서 반응했으며, 경기침체가 진행된 경우에도 주가 하락세는 완만했다"고 지적했다.
■ 섹터 로테이션의 과거 경험
이 연구원은 섹터 로테이션 전략상 국면별 섹터 매매 타이밍을 구체적으로 파악하기 위해 과거 미국 경기고점(NBER 기준) 전후의 S&P500 흐름을 살펴볼 필요가 있다고 밝혔다.
1950년 이후 11번의 경기침체 국면에서 평균적으로 경기침체는 1년 동안 이어졌으며, 경기고점 이전의 주가 고점은 길게는 8개월, 짧게는 3개월 전에 나타났다고 밝혔다.
또한 경기고점 직전에 주가 하락세가 가파르며 경기침체 기간에는 완만한 하락세를 보였다고 설명했다.
현재도 과거와 비슷한 패턴의 경기순환, 주식시장 사이클이 나타나고 있다고 밝혔다. 미국 산업생산 지표를 기준으로 현재의 경기고점을 판단했을 경우 5월이 경기고점이라 가정할 때, 5개월 전 증시고점(지난해 12월)을 기록했으며 경기고점 직전까지 주가가 10% 이상 가파른 하락세를 보였다고 밝혔다.
경기둔화 우려가 선반영되었다고 본다면, 향후 경기침체 국면에서 주가 하락세는 경기침체 직전 대비 완만한 흐름으로 진행되며 경기바닥에 가까워 질수록 반등이 나타날 가능성도 있다고 했다.
이 연구원은 "지난 6월 이후 글로벌 투자자들의 자금흐름은 경기침체를 반영하고 있으며, 최근 발표된 미국 경제지표는 경기 하강사이클 초입을 보여주고 있다"며 "다만 시장 참여자 누구도 아직까지 현 경기상황에 대해 경기침체라는 것을 확답할 순 없다"고 밝혔다.
최근 발표된 미국 PMI 지수는 전월대비 4.8pt 하락한 47.5로 경기침체 신호를 보이지만, 옐런 재무장관은 경기침체가 아니라고 언급하는 등 다양한 매크로 지표의 향후 발표되는 수치를 보고 판단할 수 있는 문제라고 밝혔다.
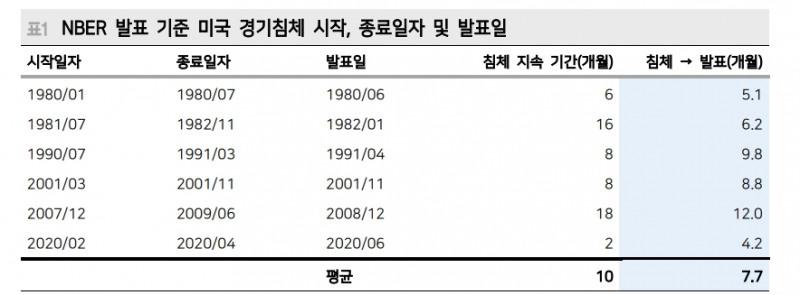
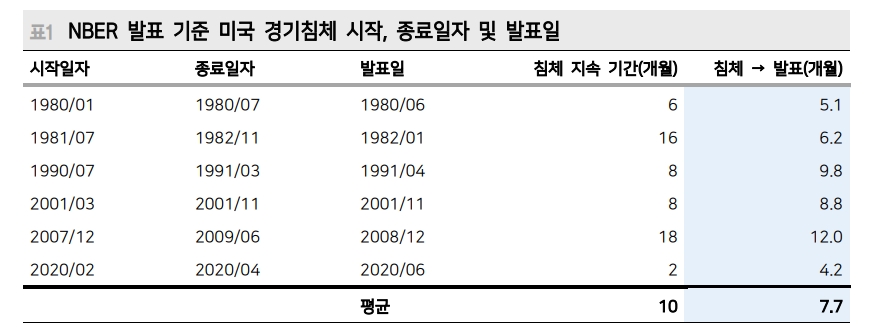
그는 "일반적으로 금융시장 참여자들은 미국 경제분석 연구기관인 NBER이 경제가 침체기에 있음을 발표할 경우 모두가 확정적으로 경기침체임을 인정한다"며 "다만 문제는 해당 발표가 과거 평균적으로 경기침체가 시작된 이후 7개월 뒤에 나온다는 점"이라고 밝혔다.
경기침체라는 것은 사후적으로 확인 가능한 부분이다. 투자자 입장에서 NBER의 발표를 기다리고 경기침체에 대비한 투자대응을 하는 것은 실효성 없는 대응전략으로 볼 수 있다는 것이다.
그는 "경기침체는 사후적으로 판단할 수 있는 부분이며, 이미 경기침체가 한창 진행중인 상황이라면 그에 따른 약세장에서 투자대응 옵션이 제한적"이라며 "특히 주식시장은 경기 사이클에 선행해서 바닥과 고점을 형성하기 때문에 경기 사이클을 미리 대비한 전략이 필요하다"고 밝혔다.
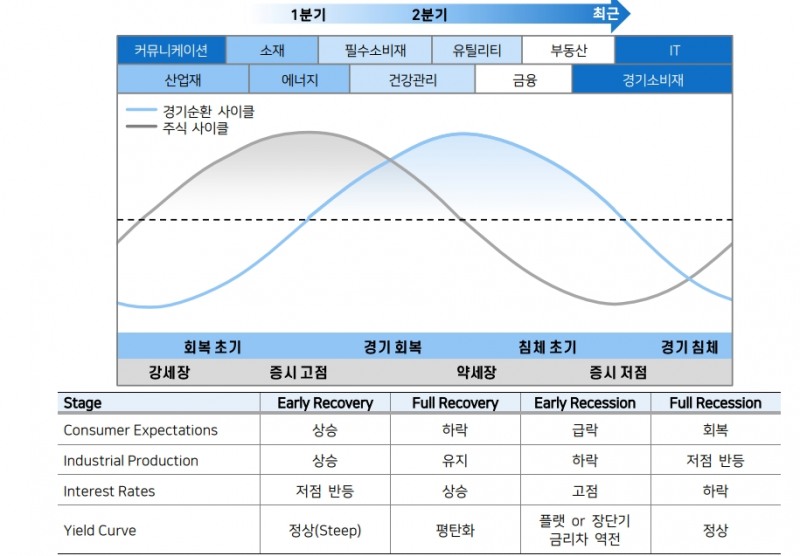
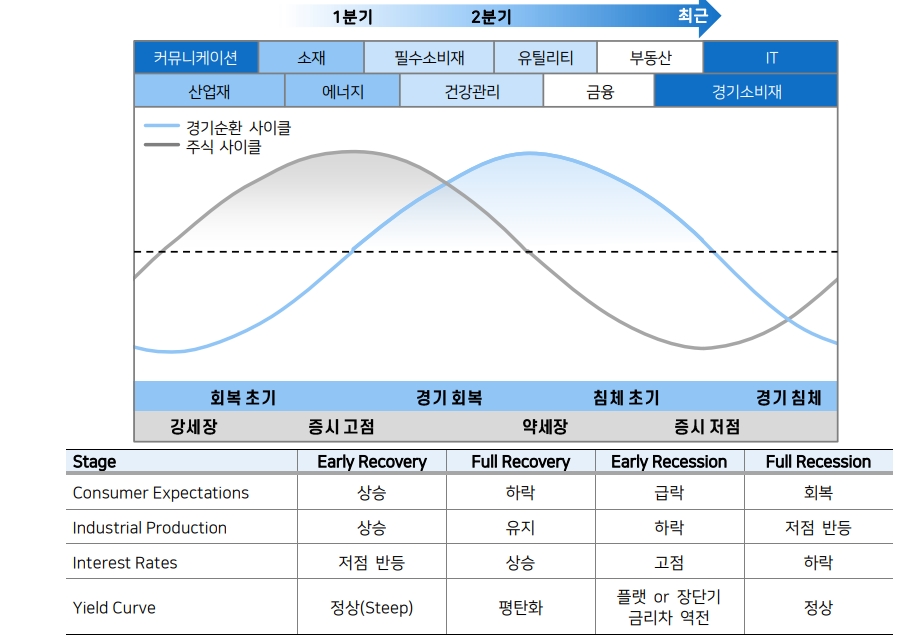
이와 관련한 대표적인 투자대응 전략으로 ‘섹터 로테이션 모델’이 있다. 경기 흐름에 따른 유망업종에 순차적으로 투자하는 전략으로 경기사이클의 각 단계별로 시장 대비 초과수익 가능성이 높은 섹터에 투자하여 알파수익을 추구한다. 경기사이클의 각 단계별 정의는 미국의 NBER의 경기판단을 활용하며 과거 각 구간별 강세 업종은 크게 Cyclical, Non-Cyclical로 나누어볼 수 있다.
이 연구원은 "특징적인 점은 경기사이클에 선행적으로 주식시장이 반응하기 때문에 경기침체가 진행되기 전 ‘우려’ 수준에서 경기침체 초입구간에 경기방어성격의 업종 강세가 진행되며, 경기침체에 진입한 상황에서는 경기바닥에 대한 기대감에 IT, 경기소비재 등 시클리컬 업종의 강세가 나타나는 점"이라고 밝혔다.
그는 "올해 시장의 경우, 지난해 연말 주가 고점 이후 연초 에너지, 소재 업종의 강세 흐름에서 2분기 경기방어 업종의 가격 방어가 진행됐다"며 "6월 중순 이후로는 IT, 경기소비재 업종 수익률이 개선되며 섹터 로테이션 모델이 제시하는 국면별 강세 업종패턴과 유사한 흐름으로 업종별 수익률 차별화가 나타나는 중"이라고 덧붙였다.
주식투자자, 방어적 포지션보다 부진했던 시크리컬 비중 확대 고민 필요 - 메리츠證
주식투자자, 방어적 포지션보다 부진했던 시크리컬 비중 확대 고민 필요 - 메리츠證
장태민 기자 chang@newskom.co.kr








