[뉴스콤 장태민 기자] 신한금융투자는 8일 "주식투자자들은 역실적 장세에서 피난처에 될 방어 업종에 주력할 필요가 있다"고 조언했다.
이정빈 연구원은 "자산가치 하락 속도가 실적보다 빨랐기 때문에 KOSPI 낙폭과 하락 속도는 점진적으로 완화될 것"이라며 이같이 전망했다.
이 연구원은 "역실적 장세에서 이익 모멘텀을 받는 섹터, 업종 및 종목이 유리하다"며 "최근 1M 초과수익률과 상대 이익모멘텀을 동시에 고려하면 매력도가 부각되는 업종은 자동차와 2차전지"라고 분석했다.
현대차와 기아차 2022년 2분기 서프라이즈 확률은 각각 75.7%, 71.7%이며 2차전지 종목의 12개월 선행 합산 순이익의 KOSPI 대비 상대 모멘텀은 3월부터 부각되고 있다고 평가했다.
KOSPI 2022년 2분기 영업이익과 순이익은 각각 60조원(+6.8%, YoY), 40조원(+4.8%, YoY)으로 예상했다. 2분기 애널리스트 프리뷰 자료가 발간되면서 KOSPI 2022년 2분기 EPS 하향 조정이 본격화되기 시작했다. KOSPI 2022년 2분기 순이익 컨센서스는 43조원(5월초)에서 40조원(현재)으로 3조원 감소했다.
이 연구원은 "KOSPI 12개월 선행 순이익은 최근 주가 낙폭 고려시 최대 20~30% 정도 하락할 수 있다"며 "KOSPI 지수환산 EPS는 220p 내외로 형성될 가능성이 높으며 PER 10배 적용시 2,200p"라고 밝혔다.
그는 "KOSPI Trailing PBR은 0.9배이며, 기술적으로 1표준편차 하단을 적용하면 0.8배까지 하락할 수 있다"고 분석했다.
■ 고점대비 30% 떨어진 구간에서...
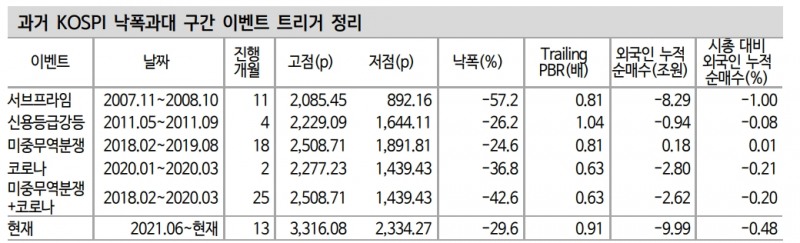
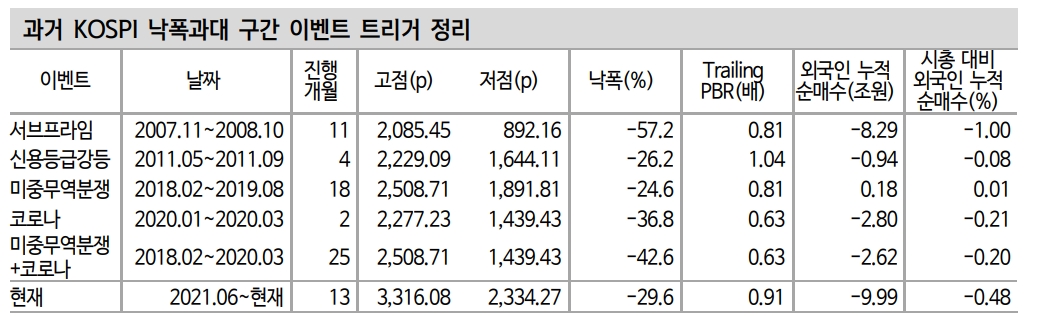
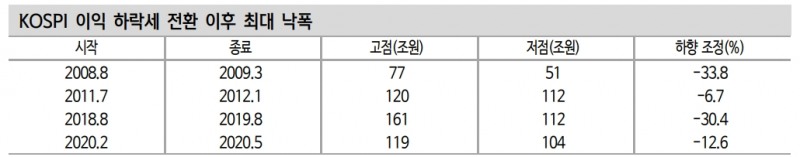
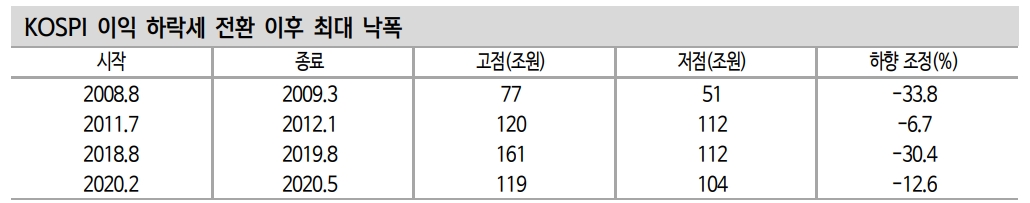
현재 KOSPI 고점 대비 낙폭은 30% 정도다. 과거 KOSPI 낙폭이 30% 이상 확대되는 경우 Trailing PBR은 0.6배 수준까지 하락했다.
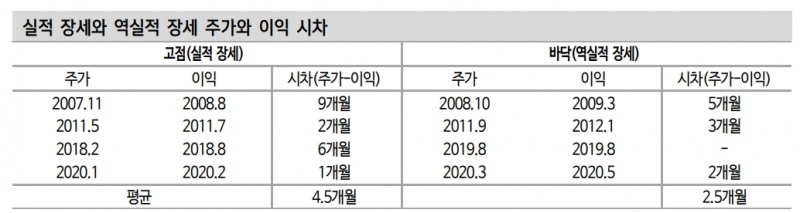
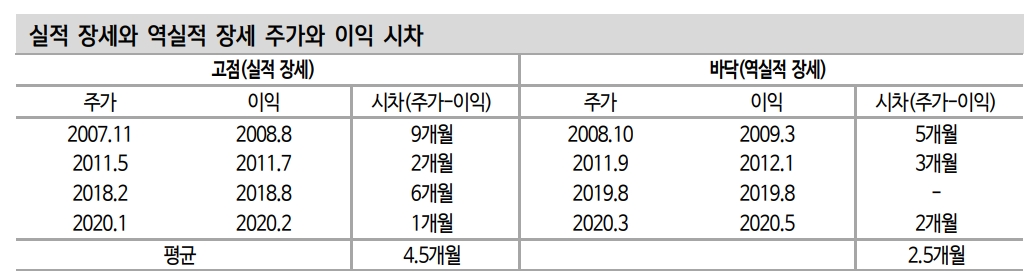
지금은 시장 전체의 이익 하향 조정이 이제 막 시작됐다. KOSPI는 2021년 하반기부터 하락하기 시작했고 주가와 이익의 시차는 1년 정도다.
이 연구원은 "현재 역실적장세는 2006년 이후 주가와 이익의 시차가 가장 길었던 구간이라고 할 수 있다"며 "KOSPI EPS는 최대 20%~30%까지 하락할 수 있다. 현재 KOSPI Trailing PBR 0.9배지만, 2022년 하반기 내 PBR 평균 1표준편차 하단인 0.8배까지 주가 조정 가능성도 염두해둬야한다"고 조언했다.
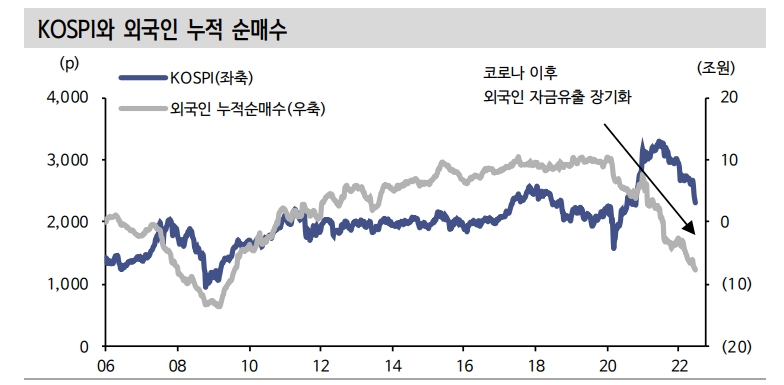
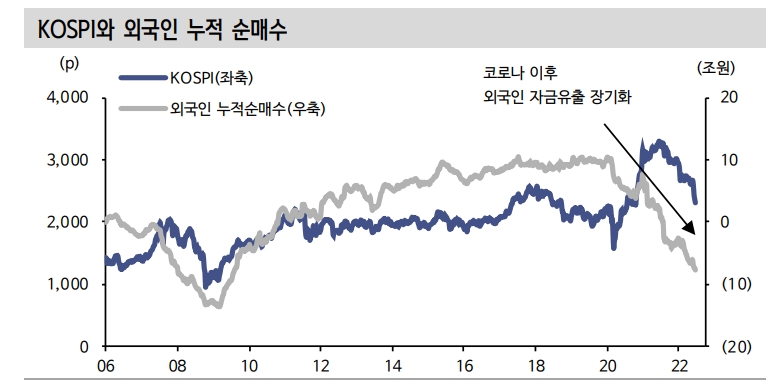
외국인 자금은 팬데믹 이후 지금까지 계속 빠져나가고 있다. 외국인 자금 유출은 코로나 초기에는 미국을 포함한 선진국 빅테크의 상대적 모멘텀 매력, 최근에는 테이퍼링과 인플레이션으로 인한 안전자산 선호현상 때문에 발생했다.
이 연구원은 "외국인 자금이 유입될 가능성이 높은 시점은 인플레이션이 정점을 통과할 가능성이 높은 2022년 3분기말이나 4분기초"라고 예상했다.
KOSPI 2022년 2분기 매출액, 영업이익, 순이익 전년대비 증가율은 각각 18.5%, 5.6%, 1.8%로 예상했다. 최근 매출액 컨센서스 감소와 더불어 영업이익과 순이익 증가율도 하락했다. 업종별로 보면 디스플레이, 반도체, 소매(유통), 비철금속, 철강의 1개월 EPS 하향 조정이 컸다. 특히 디스플레이와 반도체는 최근 1개월 12개월 선행 EPS 변화율이 각각 -14.5%, -7.8%다.
그는 "KOSPI 2022년 2분기 당기순이익 컨센서스도 40조원이 예상된다. 이는 2022년 5월초 43조원보다 3조원 줄어든 숫자"라고 밝혔다.
최근 삼성전자는 2022년 2분기 영업이익을 발표했다(14조원). 삼성전자 영업이익은 컨센서스를 5% 정도 하회했고 전년대비 증가율은 11%다.
그는 "2분기 실적 시즌에 돌입하면서 대형주들은 컨센서스를 하회하되 전년대비 증가율은 잘 나올 가능성이 크다"며 "금리 인상으로 인한 소비 둔화와 역실적 장세를 고려할 때 2분기, 3분기 이익 하향 조정은 불가피하다"고 평가했다.
KOSPI 2022년 2분기 영업이익과 순이익은 각각 60조원, 40조원으로 예상했다. 순이익은 5월초보다 3조원가량 줄었다고 밝혔다. 이익 고점 대비 하락이 시작된 것이다.
그는 "최근 상장 기업들은 판가 전가와 매출액 가속화로 원가 부담을 방어했지만 매파적인 금리 인상으로 소비 둔화 우려가 짙어지면서 EPS 하향 조정이 본격화됐다"며 "시장 전체의 이익이 하락하는 구간에서 피난처는 자동차와 2차전지가 될 것"이라고 전망했다.
2차전지의 KOSPI 대비 상대 이익 모멘텀은 3월부터 가속화되고 있다고 평가했다. 이익이 망가지지 않는 섹터나 업종은 쉽게 무너지지 않고 주가 조정도 일시적일 가능성도 크다고 했다.
그는 "자동차 내 시가총액 상위 종목인 현대차와 기아차의 2022년 2분기 서프라이즈 확률은 각각 75.7%, 71.7%"라며 "자동차는 서프라이즈 고확률 업종에 속하며 역실적 장세에서 컨센서스 상회 가능성이 높은 종목들이 유리하다"고 분석했다.
코스피 낙폭과 하락 속도 점진적으로 완화...역실적 장세 방어주에 주력해야 - 신금투
코스피 낙폭과 하락 속도 점진적으로 완화...역실적 장세 방어주에 주력해야 - 신금투
코스피 낙폭과 하락 속도 점진적으로 완화...역실적 장세 방어주에 주력해야 - 신금투
코스피 낙폭과 하락 속도 점진적으로 완화...역실적 장세 방어주에 주력해야 - 신금투
장태민 기자 chang@newskom.co.kr








