연준, 과거 평균보다 공격적으로 금리인상 단행할 가능성...인상 사이클 후엔 위기 발생 가능성 - 국금센터
[뉴스콤 장태민 기자] 국제금융센터는 18일 "연준이 과거 평균보다 공격적으로 금리인상을 단행될 수 있으며, 주식시장은 하방압력이 상당하다"고 평가했다.
국금센터는 "현재 물가상승률은 매우 높고 실업률은 비교적 낮은 상황"이라며 이같이 진단했다.
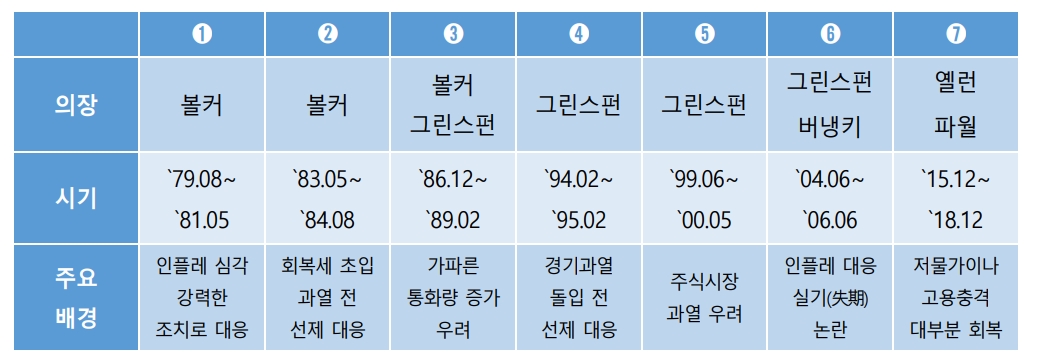
센터는 과거 금리인상기 사례를 비교하면서 지금은 고물가에 대응한 1979년 상황과 가장 유사하다고 밝혔다. 2004년 상황과도 일부 비슷하다고 풀이했다.
공급 측면의 물가 압력, 확장적 재정정책, 실기 논란 모두 당시와 비슷하다는 것이다.
센터는 따라서 "통화정책은 고물가 상황에 대응한 빠르고 큰 폭의 금리인상이 단행될 소지가 있다"면서 "주식시장은 실업률이 낮으나 금리인상기 주가상승세 둔화 현상, 빠른 금리인상 단행 시 과잉 유동성 되돌림, 주가 고평가 상황 등에 따른 하방압력이 상당하다"고 분석했다.
특히 "물가에 따른 통화긴축 후 연착륙에 성공한 사례가 없어 향후 위기에 대한 경계심도 필요하다"고 조언했다.
■ 금리인상 사이클 종료 후엔 위기 발생
물가 상승 압력이 강한 가운데 연준이 3월부터 금리인상 사이클에 돌입함에 따라 과거 통화긴축 사이클에 대한 시장의 비교 분석도 이어지고 있다.
센터는 과거 상황이 반복된다고 단언할 수는 없지만, 이중책무(dual mandate, 완전고용+물가안정)를 고려하면 과거 통화긴축 사이클은 향후 금리인상의 나침반 역할이 가능하다고 봤다.
우선 과거 7차례의 통화긴축 사이클을 살펴보면 인상폭과 기간이 상당(평균 ▲396bp 인상, ▲21개월 지속)하다고 지적했다.
금융시장의 경우 금리 반응(▲장단기 금리차 110bp 축소)과 달리 주가는 일반적인 예상(하락 또는 보합 전환)과 어긋나는 측면이 존재한다고 밝혔다.
센터는 "주가는 금리인상 단행 후 단기간 조정 후 재차 반등하면서 전체 인상기 동안 평균 11.3% 상승했다"고 설명했다.
선제 대응을 했던 1983~1984년, 1994년~1995년을 제외할 경우 14.8% 올랐다고 밝혔다.
다만 상승폭은 인상 이전보다 축소된다고 밝혔다.
모든 통화긴축 사이클에서 장단기 금리차(10y-2y)는 축소(평균 -112bp)되는 데에 예외는 없었다고 했다.
고(高)물가 환경에선 '금리인상 강도↑ → 유동성 증가율↓ → 주가상승률↓ + 시장금리 상승폭↑'라는 구도가 작동하고 금리인상 종료 후 상대적으로 더 큰 위기가 발생했다고 설명했다.
저(低)실업 환경에선 통화정책상 유의미한 차이는 없으나 경기 호조로 주가상승률이 더 높은 경향을 보인다고 덧붙였다.
장태민 기자 chang@newskom.co.kr








